Domain finanzbuchhaltung-software.de kaufen?
Wir ziehen mit dem Projekt
finanzbuchhaltung-software.de um.
Sind Sie am Kauf der Domain
finanzbuchhaltung-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzbuchhaltung-software.de kaufen?
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **

Ähnliche Suchbegriffe für Umsatzsteuer auf Luxusgüter
Top-Angebote
Produkte zum Begriff Umsatzsteuer auf Luxusgüter:
-
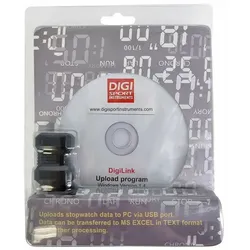
Software zur Datenübertragung auf pc Digi Sport Instruments DT2000UPC-Schnittstelle und Software - Datenimport auf PC, einfach zu bedienen - Anschluss der Schnittstelle über USB-Anschluss (USB/DB9-Kabel im Lieferumfang enthalten) - Konfiguration mit mindestens Windows 9839,91 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was sind Vorsteuer und Umsatzsteuer für Konten?
Was sind Vorsteuer und Umsatzsteuer für Konten? Vorsteuer ist ein Konto, das die gezahlte Mehrwertsteuer auf Einkäufe und Ausgaben eines Unternehmens erfasst. Diese Vorsteuer kann vom Unternehmen bei der Umsatzsteuervoranmeldung geltend gemacht werden. Die Umsatzsteuer hingegen ist ein Konto, das die Mehrwertsteuer auf die verkauften Waren oder Dienstleistungen eines Unternehmens erfasst. Diese Umsatzsteuer wird vom Unternehmen an das Finanzamt abgeführt. Beide Konten sind wichtige Bestandteile der Buchhaltung und müssen sorgfältig verwaltet werden, um die Steuerpflichten des Unternehmens korrekt zu erfüllen. **

Wo wird die Umsatzsteuer in der Bilanz ausgewiesen?
Die Umsatzsteuer wird in der Bilanz in der Regel als Verbindlichkeit ausgewiesen, da es sich um eine Steuerschuld handelt, die gegenüber dem Finanzamt besteht. Diese Verbindlichkeit wird in der Passivseite der Bilanz unter den kurzfristigen Verbindlichkeiten ausgewiesen. Die Umsatzsteuer wird separat von anderen Verbindlichkeiten wie z.B. Lieferantenverbindlichkeiten oder Darlehen ausgewiesen. Es ist wichtig, die Umsatzsteuer korrekt in der Bilanz zu erfassen, um eine ordnungsgemäße Buchführung zu gewährleisten und mögliche Steuerprüfungen zu erleichtern. **
Ist auf Strom Umsatzsteuer?
Ja, auf Strom wird in der Regel Umsatzsteuer erhoben. Die Umsatzsteuer wird auf den Verkauf von Strom durch Energieversorgungsunternehmen erhoben und beträgt in Deutschland derzeit 19%. Diese Steuer wird dann an das Finanzamt abgeführt. Verbraucher zahlen die Umsatzsteuer auf Strom in ihrer Stromrechnung, die sie regelmäßig von ihrem Energieversorger erhalten. Die Umsatzsteuer auf Strom ist ein wichtiger Bestandteil der staatlichen Einnahmen und dient dazu, öffentliche Ausgaben zu finanzieren. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer auf Luxusgüter:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
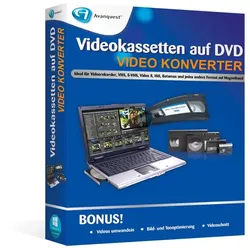
Videokassetten auf DVD Video Konverter SoftwareVideokassetten auf DVD – Video Konverter Konvertieren und optimieren Sie Ihre digitalisierten Videos! Digitalisierte Videos in gängige Formate wie AVI, MPEG, WMV, MP4 etc konvertieren Bild- und Ton optimieren sowie Menü zur Videobearbeitung BONUS! 3D-Effekte zu Videos hinzufügen und konvertieren von 2D nach 3D Videokassetten auf DVD - Video Konverter ist die Komplettlösung zum Erhalt der Daten auf alten VHS-Videos. Sie enthält einen hochqualitativen Audio- und Video-Converter und unterstützt die gängigsten Ausgabeformate sowie 3D-Video. Über das Menü zur Videobearbeitung können Sie Ihre Videos schneiden und Effekte oder Untertitel hinzufügen. Digitalisierte Videos lassen sich optimieren, um die Ton- und Bildqualität zu verbessern. Über diese neue Funktion können die Einstellungen zu Kontrast, Helligkeit und Sättigung geändert werden. Ist der Ton eines digitalisierten Videos zu leise oder nicht klar, können Sie ihn mit einem Klick optimieren! Funktionen Video, Audio und DVD konvertieren Beliebige Video- und Audioformate konvertieren Die Software akzeptiert die Videoformate AVI, MPEG, WMV, MP4 etc. sowie die Audioformate MP3, WMA, WAV und M4A. Die Konvertierung kann beliebig zwischen verschiedenen gängigen Formaten erfolgen. Das Ausgabeformat ist kompatibel mit allen modernen Geräten, Playern und jeder Wiedergabe-Software. DVD in beliebiges Videoformat konvertieren Mit Hilfe dieses Programms können Sie DVD-Videos auf weiteren Geräten verfügbar machen. Es konvertiert DVDs in beliebige Videoformate: DVD in AVI, DVD in MP4, DVD in MKV, DVD in FLV, etc. So können Sie DVD-Videos auch auf Tablet PCs, Mobiltelefonen, Game Player und anderen Geräten betrachten. Video/DVD in 3D konvertieren Das Programm enthält eine Funktion zur Konvertierung von Video/DVD in 3D-Video. So erhalten Sie lebendige Videos mit Stereoeffekt. Der intelligente 3D-Video-Converter garantiert ein realistisches Videoerlebnis. Videobearbeitung und -optimierung Mit der Bonusfunktion zur Videobearbeitung, dem 3D-Converter und den Möglichkeiten zur Bild- und Tonoptimierung erhalten Sie das perfekte Ergebnis beim Digitalisieren Ihrer VHS-Videos! Spezialeffekte auf Videos anwenden! Videolänge kürzen, Videogröße verringern, Helligkeit, Kontrast und Sättigung des Videos ändern, Audiolautstärke anpassen und Logo oder Banner als Wasserzeichen einbetten - alle Effekte können Ihren Vorgaben gemäß auf das Ausgabevideo angewendet werden. Video- und Audioparameter optimieren Legen Sie Video- und Audioparameter für das Ausgabevideo fest, ändern Sie Kontrast oder Helligkeit und erstellen Sie ein Video mit optimierter Qualität. Auch der Ton kann verbessert werden. Ist der Ton eines digitalisierten Videos zu leise oder nicht klar, können Sie ihn mit einem Klick optimieren! Legen Sie spezifische Video- und Audioparameter wie Audio- und Video-Codec, Qualität, Bitrate, Video-Framerate, Videogröße, Audio-Samplerate etc. fest, um die gewünschte Ausgabedatei zu erhalten. 3D-Effekte über die 3D-Einstellungen zum Video hinzufügen Folgende 3D-Einstellungsmodi stehen zur Auswahl: „Rot/Cyan“, „Rot/Grün“, „Rot/Blau“, „Blau/Gelb, Interleaved“ und „Nebeneinander“. Auch Einstellungen zur 3D-Tiefe können Sie vornehmen. Benutzerfreundlicher Video-Converter Vorschau, Snapshot und Effektanzeige in Echtzeit Untertitel und Audiokanäle hinzufügen Programm schnell und effektiv ausführen Mit Videokassetten auf DVD Platinum können Sie Video- oder DVD-Ordner zur Software hinzufügen und bei Bedarf alle Videos und DVDs in einer Ausgabedatei zusammenführen. Auch Stapelkonvertierung wird unterstützt. So sparen Sie enorm viel Zeit. Die gewünschten Dateien werden schnellstmöglich erstellt. Systemanforderungen Prozessor: 1GHz Intel/AMD oder höher RAM: 256MB (512MB empfohlen) Freier Festplattenspeicher: 512MB oder mehr Andere: Microsoft DirectX 8.1 oder höher Unterstützte Eingabeformate: Audio: FLAC, AAC, AC3, AIFF, AMR, M4A, MP2, MP3, OGG, RA, AU, WAV, WMA, MKA Video: AVI, MP4, DAT, WEBM, RMVB, RM, MPG, MPEG, VOB, MOV, M4V, QT,FLV, F4V, NSV, NUT, MKV, MTS/M2TS/TS/TP/TRP(AVCHD, H.264, VC-1, MPEG-2 HD), MOD, TOD, DV, WMV, ASF, 3GP, 3G2, DVR-MS DVD: DVD-5, DVD-9, CSS-DVD, Commercial DVD, DVD disc, DVD folder Bilder: TIFF,TIF, GIF, PNG, BMP, JPEG, JPG, ICO, EMF, WMF Unterstützte Ausgabeformate : Audio: FLAC, AAC, AC3, AIFF, AMR, M4A, MP2, MP3, OGG, RA, AU, WAV, WMA, MKA 3D-Videoformate: 3D MP4, 3D WMV, 3D AVI, 3D MKV, 3D YouTube-Videos, etc. HD- Videoformate: HD MP4,HD AVI,HD MOV,HD TS,HD TRP,HD VOB, HD MPG,HD WMV,HD ASF Standard-Videoformate: MP4-AVC, MP4-XviD, MP4-H.264, AVI, ASF, WEBM, MOV, RMVB, FLV, F4V, TS, DAT, WMV, MKV, XviD, DV, MPEG-1 NTSC, MPEG-1 PAL/SECAM, MPEG-2 NTSC, MPEG-2 PAL/SECAM, DVD-Video NTSC, DVD-Video PAL/SECAM, 3GP, 3G2, DPG Bilder: JPEG, PNG, BMP Kompatible Ausgabegeräte : Apple: iPad, iPad 2,iPhone, iPhone 3G, iPhone 3GS, iPhone 4, iPhone 4S, iPod Touch, iPod Touch 4, iPod Shuffle, iPod Nano, iPod Classic, Apple TV, Apple TV 2 HTC: EVO 4G, Droid Incredible, Desire, Hero...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Ähnliche Suchbegriffe für Umsatzsteuer auf Luxusgüter
-
Software zur Datenübertragung auf pc Digi Sport Instruments DT2000UPC-Schnittstelle und Software - Datenimport auf PC, einfach zu bedienen - Anschluss der Schnittstelle über USB-Anschluss (USB/DB9-Kabel im Lieferumfang enthalten) - Konfiguration mit mindestens Windows 9839,91 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Umsatzsteuer und Vorsteuer im Rechnungswesen korrekt verbucht? Was sind die grundlegenden Prinzipien der doppelten Buchführung?
Umsatzsteuer wird als Verbindlichkeit verbucht, Vorsteuer als Forderung. Die Umsatzsteuer wird beim Verkauf von Waren oder Dienstleistungen an den Kunden erhoben, die Vorsteuer beim Einkauf von Waren oder Dienstleistungen von Lieferanten. Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, der Grundsatz der Periodenabgrenzung und das Prinzip der Vollständigkeit und Richtigkeit. **
-
Was sind Vorsteuer und Umsatzsteuer für Konten?
Was sind Vorsteuer und Umsatzsteuer für Konten? Vorsteuer ist ein Konto, das die gezahlte Mehrwertsteuer auf Einkäufe und Ausgaben eines Unternehmens erfasst. Diese Vorsteuer kann vom Unternehmen bei der Umsatzsteuervoranmeldung geltend gemacht werden. Die Umsatzsteuer hingegen ist ein Konto, das die Mehrwertsteuer auf die verkauften Waren oder Dienstleistungen eines Unternehmens erfasst. Diese Umsatzsteuer wird vom Unternehmen an das Finanzamt abgeführt. Beide Konten sind wichtige Bestandteile der Buchhaltung und müssen sorgfältig verwaltet werden, um die Steuerpflichten des Unternehmens korrekt zu erfüllen. **
-
Wo wird die Umsatzsteuer in der Bilanz ausgewiesen?
Die Umsatzsteuer wird in der Bilanz in der Regel als Verbindlichkeit ausgewiesen, da es sich um eine Steuerschuld handelt, die gegenüber dem Finanzamt besteht. Diese Verbindlichkeit wird in der Passivseite der Bilanz unter den kurzfristigen Verbindlichkeiten ausgewiesen. Die Umsatzsteuer wird separat von anderen Verbindlichkeiten wie z.B. Lieferantenverbindlichkeiten oder Darlehen ausgewiesen. Es ist wichtig, die Umsatzsteuer korrekt in der Bilanz zu erfassen, um eine ordnungsgemäße Buchführung zu gewährleisten und mögliche Steuerprüfungen zu erleichtern. **
-
Ist auf Strom Umsatzsteuer?
Ja, auf Strom wird in der Regel Umsatzsteuer erhoben. Die Umsatzsteuer wird auf den Verkauf von Strom durch Energieversorgungsunternehmen erhoben und beträgt in Deutschland derzeit 19%. Diese Steuer wird dann an das Finanzamt abgeführt. Verbraucher zahlen die Umsatzsteuer auf Strom in ihrer Stromrechnung, die sie regelmäßig von ihrem Energieversorger erhalten. Die Umsatzsteuer auf Strom ist ein wichtiger Bestandteil der staatlichen Einnahmen und dient dazu, öffentliche Ausgaben zu finanzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.